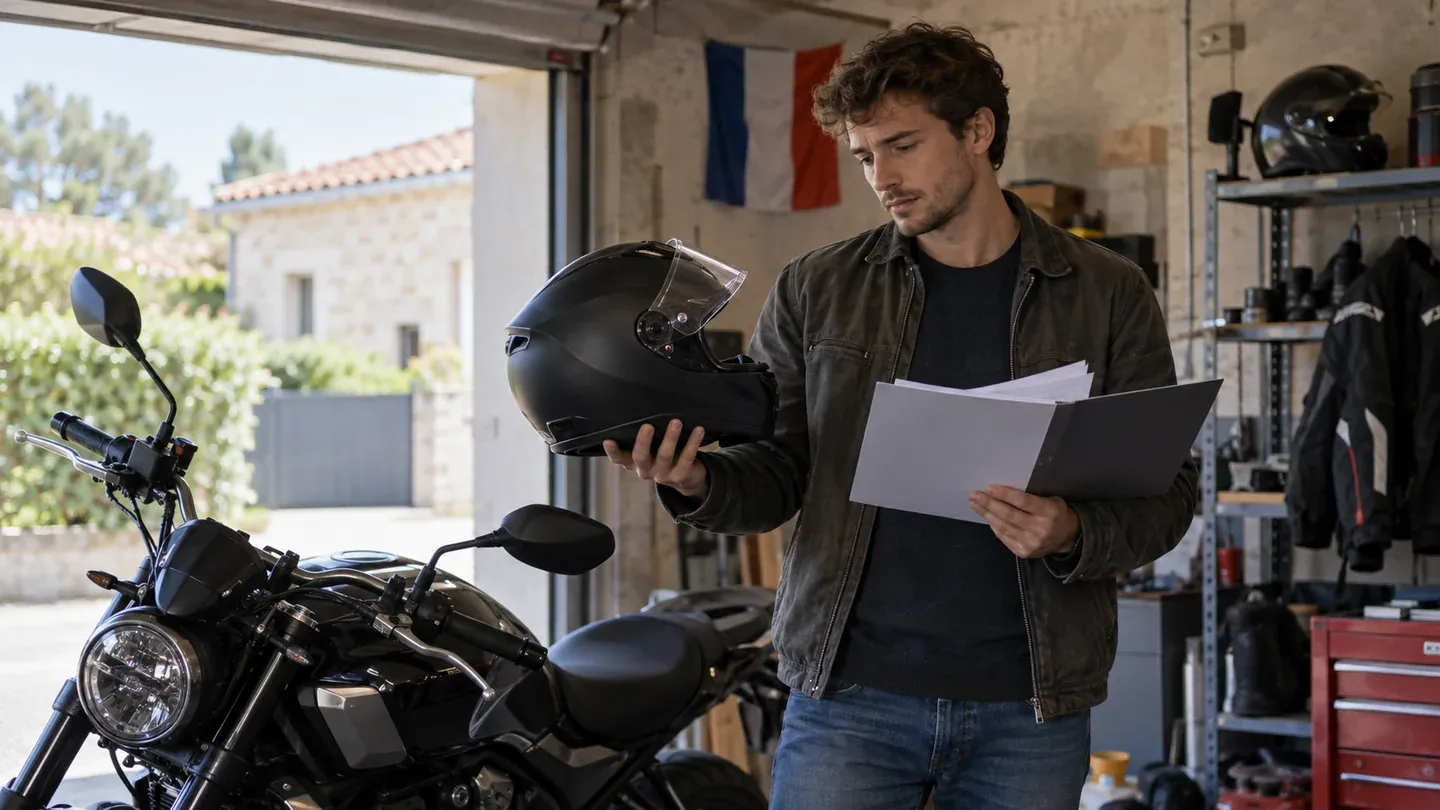
Le permis B marque souvent un vrai changement d’autonomie. Une fois la voiture maîtrisée, l’idée d’ajouter un deux-roues au foyer peut vite arriver : trajets plus courts, stationnement plus simple, envie de liberté, parfois besoin d’un véhicule supplémentaire pour les études ou le travail.
Mais passer de quatre roues à deux roues ne se résume pas à acheter une moto ou un scooter. Pour un jeune conducteur et ses accompagnateurs, les bonnes questions portent sur l’assurance, l’usage prévu, le niveau de risque accepté et la responsabilité de chacun. Mieux vaut les poser avant la première annonce repérée, pas après la signature.
1. Ai-je vraiment le droit de conduire ce deux-roues ?
Première vérification : le permis obtenu ne donne pas automatiquement accès à tous les deux-roues. Le permis B permet de conduire une voiture, mais l’accès à certains scooters ou motos dépend de la catégorie du véhicule, de l’ancienneté du permis et, selon les cas, d’une formation complémentaire. Il faut donc vérifier la cylindrée, la puissance, le type d’engin et les conditions applicables avant de se projeter.
Cette étape évite une erreur fréquente : raisonner seulement en prix d’achat. Un deux-roues attractif peut être inadapté au profil du conducteur, trop puissant, ou non couvert si les conditions de conduite ne sont pas réunies. Pour un jeune conducteur, la compatibilité entre permis, véhicule et assurance doit venir avant le coup de cœur.
Si le budget global de formation est encore en discussion dans la famille, il peut être utile de comparer les logiques de financement déjà rencontrées pendant l’apprentissage auto, notamment le coût d’une formation en conduite accompagnée pour adulte, car les mêmes réflexes de devis, de calendrier et d’anticipation restent valables.
2. Quel usage réel va-t-on faire de la moto ?
L’assurance et la sécurité ne se réfléchissent pas de la même façon pour une moto utilisée tous les jours, un scooter de dépannage ou un deux-roues réservé aux week-ends. Avant de choisir, il faut décrire l’usage avec précision : trajets domicile-études, horaires de nuit, routes fréquentées, stationnement, météo habituelle, transport d’un passager, bagagerie, kilomètres prévus.
Un accompagnateur peut aider à rendre ce portrait plus concret. Par exemple, un trajet de dix minutes en voiture peut devenir plus exposé à deux roues s’il traverse des axes rapides, des ronds-points chargés ou des zones mal éclairées. À l’inverse, un deux-roues peut être pertinent pour des trajets urbains courts, à condition d’assumer l’équipement, l’entretien et la vigilance supplémentaire.
La bonne question n’est donc pas seulement “est-ce pratique ?”, mais plutôt : est-ce pratique dans les conditions réelles de ce conducteur, avec son expérience, ses horaires et son environnement ?
3. Quelles questions poser à l’assurance avant l’achat ?
Avant de signer pour un deux-roues, il faut demander une proposition d’assurance sur un modèle précis ou au moins sur un profil de véhicule cohérent. Les réponses générales ne suffisent pas. L’assureur aura besoin d’informations sur le conducteur, son historique, le lieu de garage, l’usage prévu et les caractéristiques du véhicule.
Pour un foyer, la discussion doit être claire : qui sera conducteur principal, qui pourra emprunter le deux-roues, et dans quelles limites ? Il faut aussi demander ce qui se passe en cas de prêt à un autre membre de la famille, de trajet domicile-travail ou d’utilisation occasionnelle. Sur une page publique, certains acteurs présentent par exemple une offre d’assurance moto à La Réunion avec des plans et une assistance ; pour comparer le vocabulaire employé et préparer ses propres questions, on peut en savoir plus sans en déduire automatiquement que les garanties conviennent à tous les profils.
Les points à clarifier sont simples, mais essentiels :
- Le conducteur déclaré : principal, secondaire, occasionnel, et conséquences si la réalité ne correspond pas au contrat.
- Le type d’usage : privé, études, travail, trajets réguliers, loisirs uniquement.
- Le stationnement : rue, parking collectif, garage fermé, antivol demandé ou conseillé.
- Les garanties choisies : responsabilité civile, vol, incendie, dommages, protection du conducteur, assistance.
- Les exclusions et franchises : situations non couvertes, montants à charge, conditions de prise en charge.
- Les équipements : casque, gants, blouson, top-case ou accessoires, et modalités de remboursement éventuel.
Il ne faut pas inventer un budget à partir d’un exemple entendu. Les tarifs dépendent du profil, du véhicule, de l’usage et du territoire. À La Réunion comme ailleurs, le plus fiable reste de demander des devis comparables, avec les mêmes informations et les mêmes hypothèses.
4. Quel budget total le foyer doit-il prévoir ?
Le prix affiché du deux-roues n’est qu’une partie du sujet. Un jeune conducteur peut sous-estimer les dépenses annexes, surtout lorsqu’il compare avec une voiture déjà présente à la maison. Pour éviter les tensions, le foyer doit décider qui paie quoi : achat, assurance, carburant ou recharge, entretien, équipement, contrôle des pneus, stationnement, éventuelles réparations.
Ce raisonnement ressemble à celui du permis : le coût réel ne se limite jamais à une seule ligne. Les familles qui veulent garder une vision d’ensemble peuvent relire les pistes sur les solutions pour réduire le coût du permis ou du code, non pas pour transposer les montants, mais pour retrouver une méthode : comparer, planifier, éviter les achats impulsifs.
| Poste à prévoir | Question à poser |
|---|---|
| Achat du deux-roues | Le modèle est-il adapté au permis, au gabarit et à l’usage ? |
| Assurance | Le devis correspond-il au conducteur réel et aux trajets prévus ? |
| Équipement | Le budget inclut-il casque, gants et protections de qualité ? |
| Entretien | Qui suit les pneus, freins, éclairage, chaîne ou batterie ? |
| Stationnement | Le deux-roues sera-t-il protégé du vol et des intempéries ? |
Le bon arbitrage consiste à choisir un deux-roues que l’on peut assurer, entretenir et équiper correctement, plutôt qu’un modèle plus séduisant mais trop coûteux à faire vivre.
5. Qui est responsable en cas de prêt, d’accident ou de mauvais entretien ?
Ajouter une moto au foyer oblige à parler franchement de responsabilité. Si les parents financent, si le jeune conducteur utilise, si un frère ou une sœur emprunte, qui répond de quoi ? Le contrat d’assurance ne remplace pas les règles familiales. Il les rend même plus importantes, car une déclaration inexacte ou un usage non prévu peut compliquer la gestion d’un sinistre.
Il est utile d’écrire quelques règles simples : pas de prêt sans accord, pas de passager sans expérience suffisante, pas de trajet sous fatigue, pas de conduite avec équipement incomplet, pas de modification du véhicule sans validation. Ce n’est pas une marque de défiance, c’est un cadre de sécurité.
L’entretien fait partie de cette responsabilité. À deux roues, un pneu usé, un feu défaillant ou un frein négligé laisse moins de marge qu’en voiture. Les jeunes conducteurs connaissent déjà l’importance des vérifications visuelles sur une auto, par exemple lorsqu’on rappelle pourquoi un pare-brise en bon état compte pour la sécurité. Sur une moto, cette logique devient encore plus directe : voir, être vu, freiner, tenir la route.
6. Comment décider si c’est le bon moment ?
Le bon moment n’est pas seulement une question d’âge ou d’envie. Il dépend de la maturité de conduite, de la régularité des trajets et de la capacité à accepter des contraintes. Un deux-roues demande de l’anticipation, de l’humilité et une vraie discipline d’équipement. Si le jeune conducteur a encore du mal à gérer la vitesse, les distances de sécurité ou la pression des autres usagers en voiture, il vaut mieux consolider ces bases avant d’ajouter une moto.
Une discussion utile peut partir de trois questions : pourquoi ce deux-roues maintenant, quels trajets précis va-t-il remplacer, et que fera-t-on les jours de pluie, de fatigue ou de stress ? Les réponses doivent être concrètes. “Pour être plus libre” est compréhensible, mais insuffisant. “Pour aller en cours trois fois par semaine sur un trajet identifié, avec un stationnement sécurisé et un budget validé” est déjà plus solide.
Les accompagnateurs ont ici un rôle précieux : poser les questions qui dérangent sans fermer la porte. L’objectif n’est pas d’interdire par principe, mais de vérifier que le projet tient debout. Une moto bien choisie et bien assurée reste un engagement, pas un simple accessoire de mobilité.
FAQ
Un jeune conducteur peut-il assurer une moto à son nom ?
Oui, c’est possible si le véhicule correspond à son droit de conduite et si l’assureur accepte le profil. Il faut fournir des informations exactes sur l’usage, le stationnement et les conducteurs. Si un parent est déclaré conducteur principal alors que le jeune l’utilise tous les jours, le contrat risque de ne pas refléter la réalité.
Faut-il acheter la moto avant de demander l’assurance ?
Mieux vaut demander un devis avant l’achat. Cela permet de vérifier si le modèle est assurable dans de bonnes conditions et si le budget total reste acceptable. Un devis préalable peut aussi éviter de choisir une cylindrée, une puissance ou une valeur de véhicule mal adaptée au profil.
Quels équipements prévoir dès le départ ?
Il faut au minimum prévoir les équipements obligatoires et ceux qui renforcent réellement la protection : casque adapté, gants, blouson, pantalon renforcé, chaussures montantes, éléments visibles. L’équipement doit être intégré au budget de départ, pas repoussé après l’achat du deux-roues.
Avant d’ajouter une moto au foyer
Après le permis B, passer au deux-roues peut être une bonne solution, mais seulement si le projet est cadré. Le trio à vérifier reste simple : droit de conduire, assurance réaliste, usage responsable. Si ces trois points sont clairs, le choix du modèle viendra plus sereinement.